Valoración de existencias
Valore sus existencias en cualquier fecha con FIFO o precio medio ponderado y compárelas con el libro mayor.
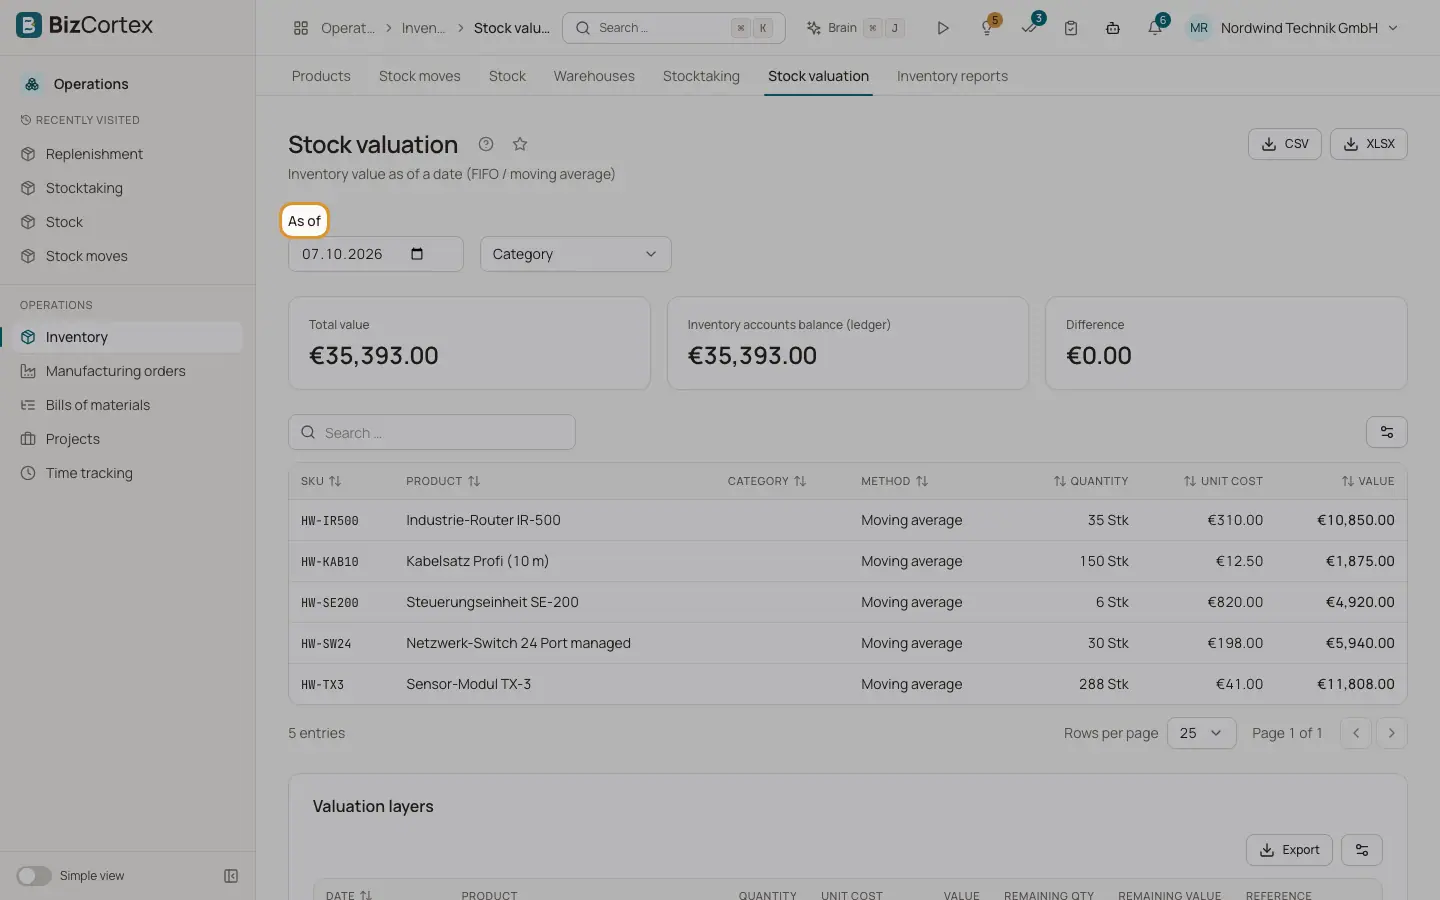
Abra Operaciones, Inventario, Valoración de existencias. Elija una fecha en «A fecha de». BizCortex muestra cada producto almacenable con cantidad, valor, coste unitario y método, el valor total, el «Saldo de las cuentas de existencias (libro mayor)» y la Diferencia entre ambos.
Cada entrada crea una capa de valoración a su coste unitario. Con FIFO, la mercancía que sale consume primero las capas más antiguas. Con el precio medio ponderado, la mercancía que sale se valora al coste medio de todas las existencias. Los traspasos internos no modifican el valor, porque el valor se calcula por producto para todos los almacenes en conjunto.
Quién puede usarlo
- Propietario y Administrador
- Compras
- Contable y Lector (solo lectura)
Pasos
1. Comprobar el valor
Elija la fecha y lea el total. Una diferencia con el libro mayor suele significar que se hicieron asientos manuales en las cuentas de existencias o que el inventario permanente estuvo desactivado durante un tiempo.
2. Examinar las capas
Abra las «Capas de valoración» de un producto para ver cada entrada con su cantidad restante y su valor restante.
Conviene saber
- Con el inventario permanente activado, las entradas se contabilizan en la cuenta de existencias contra la variación de existencias, y las salidas en la variación de existencias (o en la cuenta de desechos, en el caso de los desechos) contra las existencias.
- La valoración usa una sola moneda (EUR). Los precios de compra en otras monedas no se convierten.
- Los costes de importación, un método de coste estándar y la revalorización tras una diferencia de precio en una factura posterior todavía no están disponibles.
- Un movimiento con fecha pasada se valora con las capas actuales. El recálculo retroactivo de FIFO todavía no está disponible.
Relacionado
- Ajustes de inventario
Inventario permanente, método de valoración predeterminado, cuentas predeterminadas e intervalos del recuento cíclico.
- Informes de inventario
Existencias, historial de movimientos, baja rotación, rotación, análisis ABC y la lista de inventario de cierre del ejercicio.