Prórroga del plazo y anticipo especial
Calcule el anticipo especial de la prórroga permanente del plazo alemana y contabilícelo.
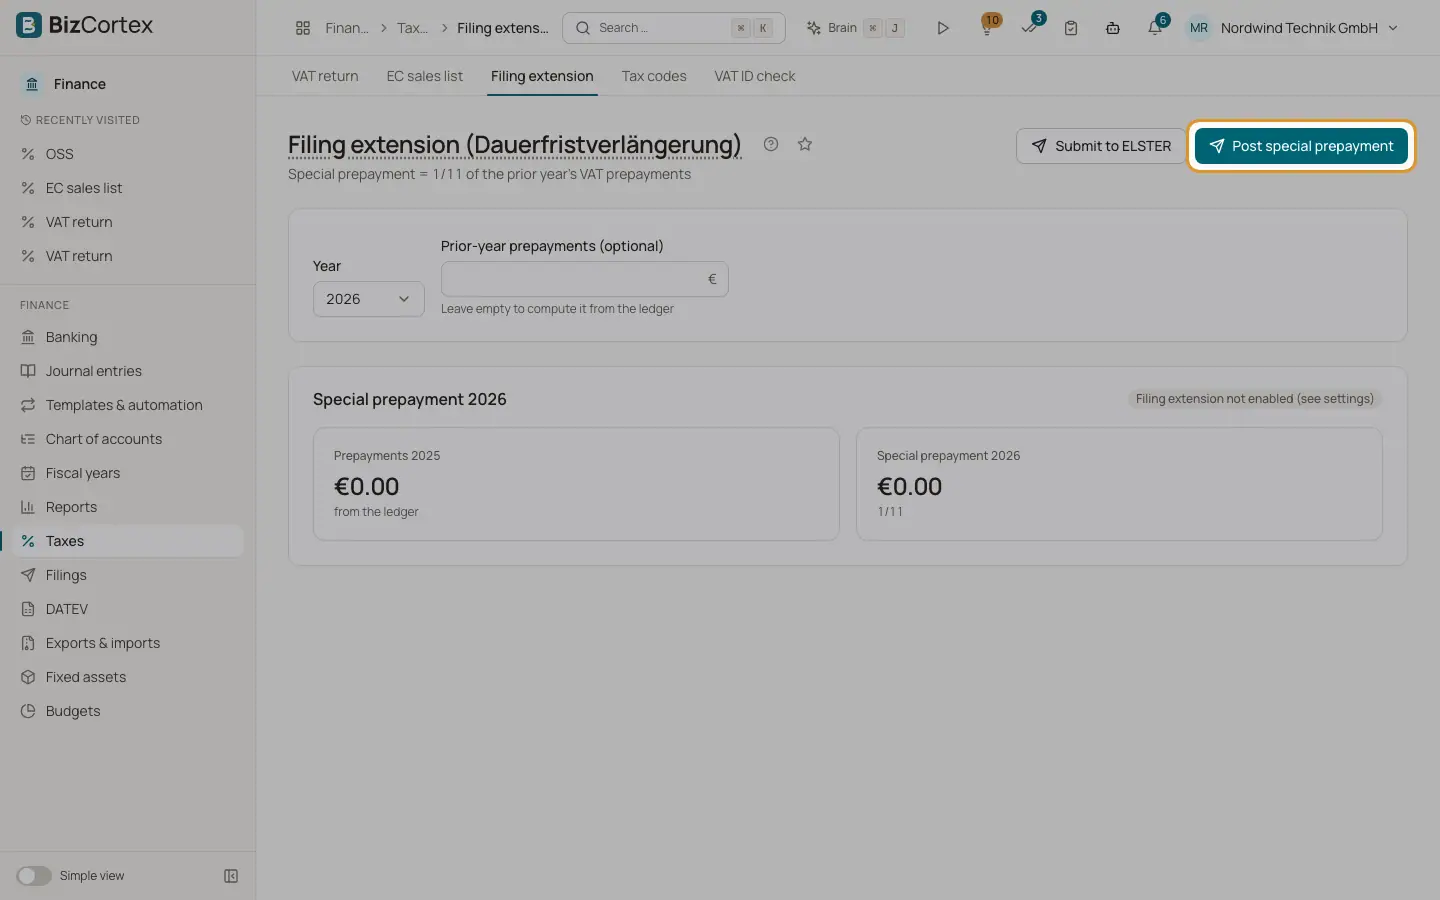
Con la prórroga permanente del plazo (Dauerfristverlängerung), quienes declaran mensualmente en Alemania disponen de un mes más para cada UStVA. A cambio pagan un anticipo especial (Sondervorauszahlung) de una undécima parte de los pagos a cuenta de IVA del año anterior. Abra Impuestos y después «Prórroga del plazo» (navegación avanzada, solo Alemania).
Quién puede usarlo
- Propietario
- Administrador
- Contable
- Cualquier persona con el permiso de escritura de declaraciones fiscales (para contabilizar)
Pasos
1. Elegir el año
Elija el año para el que quiere la prórroga.
2. Calcular
BizCortex calcula los pagos a cuenta del año anterior a partir del libro mayor. Para usar su propia cifra, introdúzcala en «Anticipos del año anterior (opcional)».
3. Leer el resultado
Unas tarjetas muestran si la prórroga del plazo está activa, los pagos a cuenta del año anterior (con la indicación «del libro mayor» o «introducido manualmente») y el anticipo especial.
4. Contabilizar el pago
Haga clic en «Contabilizar anticipo especial». Introduzca la «Fecha de pago», el «Importe» y la «Cuenta bancaria (libro mayor)». BizCortex contabiliza el pago y guarda el importe en los ajustes de impuestos.
5. Solicitarla
La solicitud se puede enviar por ELSTER. Se crea como borrador en Presentaciones.
Conviene saber
- Los pagos a cuenta del año anterior son la suma de la casilla 83 sin la casilla 39. Los totales negativos cuentan como cero.
- El anticipo especial se deduce automáticamente en la UStVA de diciembre o del cuarto trimestre.
- Active «Prórroga del plazo concedida» en los ajustes de impuestos; de lo contrario, el resultado muestra «Prórroga del plazo no habilitada».
Relacionado
- Ajustes de impuestos
Prórroga del plazo, anticipo especial, valor predeterminado de VIES y registro en OSS.
- Cómo se calcula la UStVA
Qué asientos cuentan, en qué se diferencian el criterio de devengo y el de caja, y cómo se forma la casilla 83.
- ELSTER: enviar declaraciones fiscales alemanas
Cree declaraciones fiscales alemanas como borradores, compruébelas con ERiC y envíelas a la Agencia Tributaria a través de ELSTER.