Estado de flujos de efectivo
Flujos de efectivo de las actividades de explotación, inversión y financiación, además de los movimientos de las cuentas de caja y bancos.
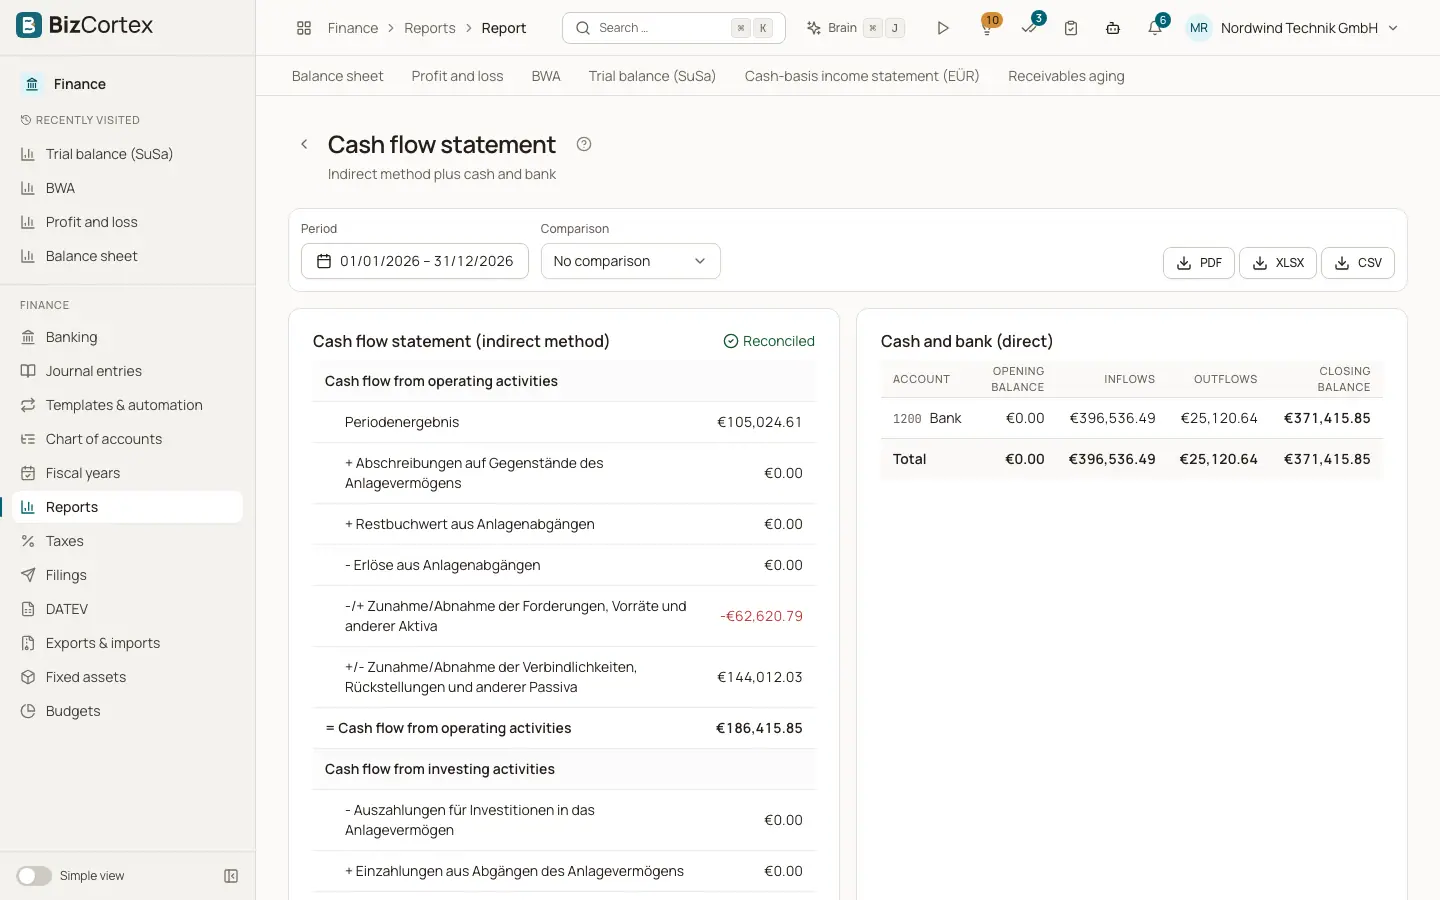
Abra Finanzas, Informes, Estado de flujos de efectivo. El informe tiene dos partes.
La primera tarjeta es el estado de flujos de efectivo por el método indirecto (DRS 21 simplificado). Parte del resultado del periodo, suma las amortizaciones y los valores contables de las bajas, aplica las variaciones del capital circulante y muestra las actividades de inversión (inversiones y cobros por bajas) y las de financiación (variaciones del patrimonio neto y de la deuda financiera). El indicador «Conciliado» muestra que la variación neta de tesorería calculada coincide con la variación real de sus cuentas de caja y bancos.
La segunda tarjeta, Caja y bancos (directo), enumera cada cuenta de caja y de banco con su saldo inicial, entradas, salidas y saldo final.
Quién puede usarlo
- Propietario
- Administrador
- Contable
- Lector
Campos y opciones
- Flujo de efectivo de las actividades de explotación
Resultado más las partidas que no suponen movimiento de efectivo y las variaciones del capital circulante.
- Flujo de efectivo de las actividades de inversión
Compras y ventas de inmovilizado.
- Flujo de efectivo de las actividades de financiación
Variaciones del patrimonio neto y de los préstamos.
- Variación neta de tesorería
La suma de las tres áreas y, si se ha seleccionado, la comparación.
Conviene saber
- El estado de flujos de efectivo no se puede filtrar por centro de coste ni por objeto de coste.
- Los intereses y los impuestos permanecen en las actividades de explotación.
- Las cuentas de tesorería son las cuentas de caja y de bancos del plan, más cualquier cuenta vinculada a una cuenta bancaria en Bancos.
Relacionado
- Informes: resumen, filtros y exportaciones
Abra los informes financieros, fíltrelos, compare periodos, profundice en el detalle y expórtelos en PDF, Excel o CSV.