Kapitalflussrechnung
Cashflow aus laufender Geschäftstätigkeit, Investitionstätigkeit und Finanzierungstätigkeit sowie die Bewegungen der Kassen und Bankkonten.
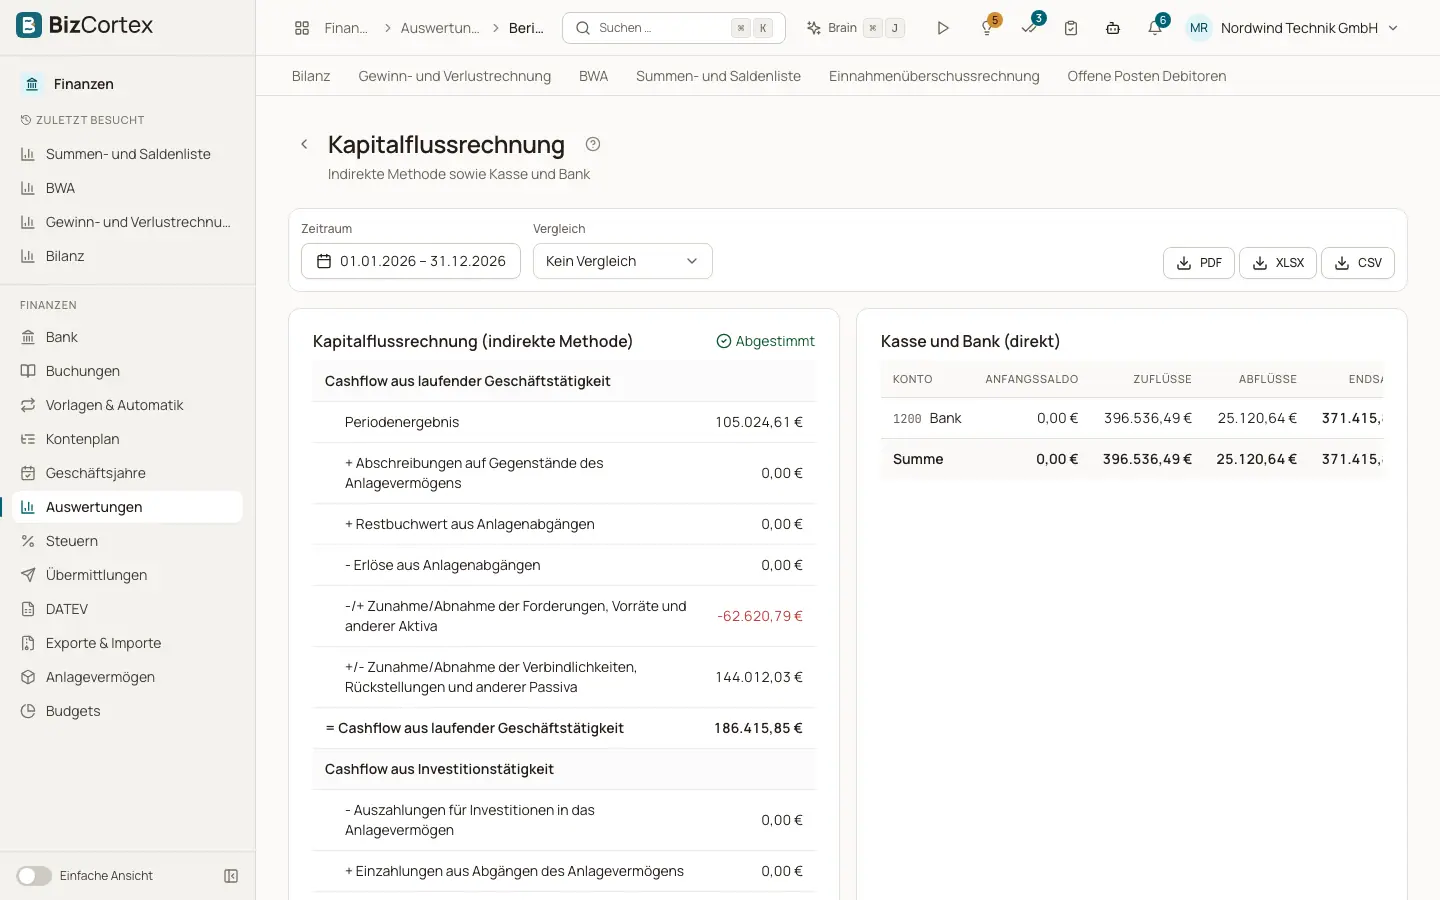
Öffnen Sie Finanzen, Auswertungen, Kapitalflussrechnung. Die Auswertung hat zwei Teile.
Die erste Karte ist die Kapitalflussrechnung nach der indirekten Methode (vereinfachter DRS 21). Sie geht vom Ergebnis des Zeitraums aus, rechnet Abschreibungen und Restbuchwerte von Abgängen hinzu, berücksichtigt die Veränderungen im Working Capital und zeigt die Investitionstätigkeit (Investitionen und Erlöse aus Abgängen) und die Finanzierungstätigkeit (Veränderungen von Eigenkapital und Finanzschulden). Die Markierung "Abgestimmt" zeigt, dass die berechnete Veränderung des Finanzmittelfonds der tatsächlichen Veränderung Ihrer Kassen und Bankkonten entspricht.
Die zweite Karte, Kasse und Bank (direkt), führt jedes Kassen und Bankkonto mit Anfangssaldo, Zuflüssen, Abflüssen und Endsaldo auf.
Wer kann das nutzen
- Inhaber
- Administrator
- Buchhaltung
- Nur Lesen
Felder und Optionen
- Cashflow aus laufender Geschäftstätigkeit
Ergebnis zuzüglich nicht zahlungswirksamer Posten und Veränderungen im Working Capital.
- Cashflow aus Investitionstätigkeit
Käufe und Verkäufe von Anlagevermögen.
- Cashflow aus Finanzierungstätigkeit
Veränderungen von Eigenkapital und Darlehen.
- Veränderung des Finanzmittelfonds
Die Summe der drei Bereiche und, falls gewählt, der Vergleich.
Gut zu wissen
- Die Kapitalflussrechnung kann nicht nach Kostenstelle oder Kostenträger gefiltert werden.
- Zinsen und Steuern bleiben in der laufenden Geschäftstätigkeit.
- Als Zahlungsmittelkonten gelten die Kassen und Bankkonten des Kontenplans sowie jedes Konto, das in Bank mit einem Bankkonto verknüpft ist.
Verwandte Seiten
- Auswertungen: Überblick, Filter und Exporte
Finanzberichte öffnen, filtern, Zeiträume vergleichen, in Details springen und als PDF, Excel oder CSV exportieren.