Anlagenspiegel
Die Entwicklung des Anlagevermögens in einem Jahr: Anschaffungskosten, Zugänge, Abgänge, Abschreibungen und Buchwerte.
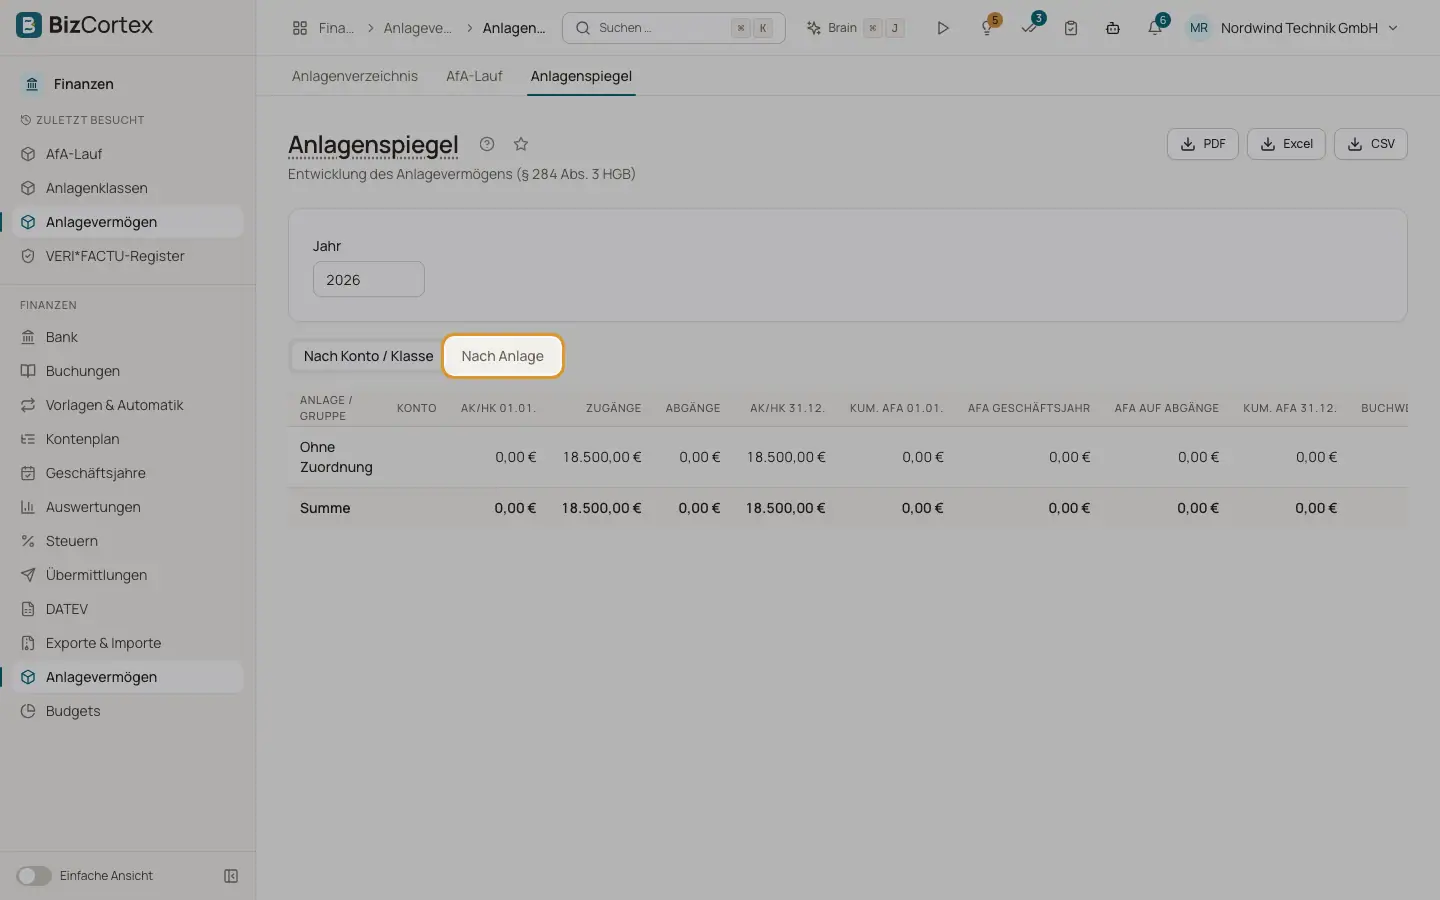
Öffnen Sie Finanzen, Anlagevermögen, Anlagenspiegel. Der Anlagenspiegel (§ 284 Abs. 3 HGB) ist Teil des Jahresabschlusses. Er zeigt für ein Kalenderjahr, wie sich Anschaffungskosten und Abschreibungen entwickelt haben.
Wer kann das nutzen
- Inhaber
- Administrator
- Buchhaltung
- Nur Lesen
Schritte
1. Jahr wählen
Geben Sie das Jahr ein.
2. Ansicht wählen
Nutzen Sie den Reiter "Nach Konto / Klasse" für Gruppen oder "Nach Anlage" für einzelne Anlagen. Die letzte Zeile zeigt die Summe.
3. Exportieren
Nutzen Sie PDF, Excel oder CSV oben rechts.
Felder und Optionen
- AK/HK 01.01. und AK/HK 31.12.
Anschaffungs und Herstellungskosten zu Beginn und am Ende des Jahres.
- Zugänge und Abgänge
Im Jahr hinzugekommene und abgegangene Anschaffungskosten.
- kum. AfA 01.01. und kum. AfA 31.12.
Kumulierte Abschreibungen zu Beginn und am Ende.
- AfA Geschäftsjahr
Im Jahr gebuchte Abschreibungen.
- AfA auf Abgänge
Mit Abgängen ausgebuchte Abschreibungen.
- Buchwert 01.01. und Buchwert 31.12.
Buchwerte zu Beginn und am Ende.
Gut zu wissen
- Der Anlagenspiegel verwendet Kalenderjahre, auch wenn Ihr Geschäftsjahr abweicht.
Verwandte Seiten
- AfA Lauf
Buchen Sie die monatliche Abschreibung aller Anlagen ins Hauptbuch.
- Anlagenverzeichnis
Die Liste aller Anlagegüter mit Anschaffungskosten, kumulierter AfA und Buchwert.