Tableau des flux de trésorerie
Les flux de trésorerie liés aux activités opérationnelles, d’investissement et de financement, ainsi que les mouvements des comptes de caisse et de banque.
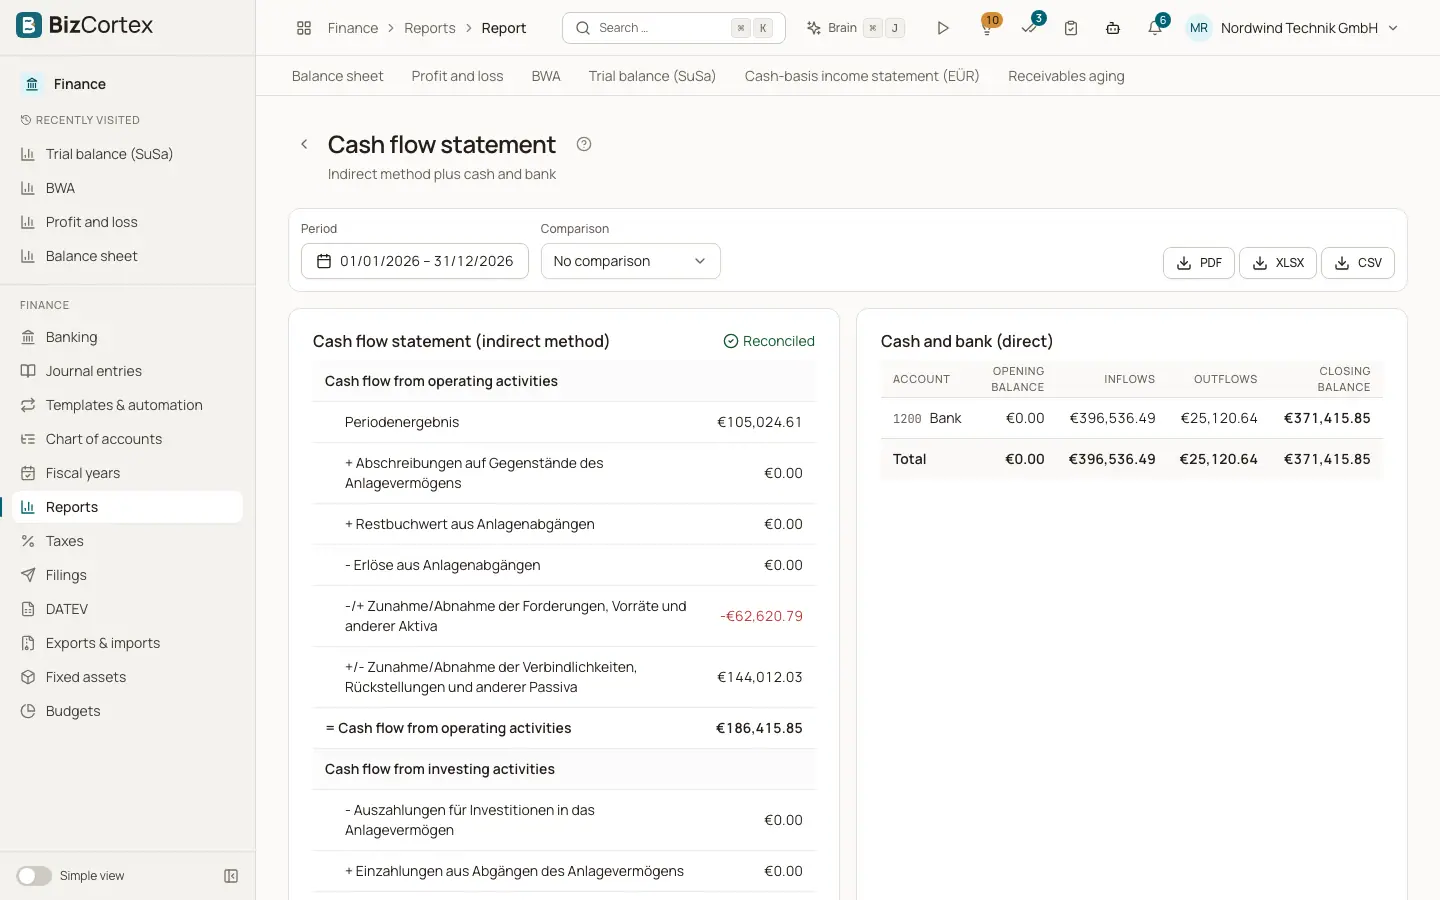
Ouvrez Finance, Rapports, Tableau des flux de trésorerie. Le rapport comporte deux parties.
La première carte est le tableau des flux de trésorerie selon la méthode indirecte (DRS 21 simplifiée). Il part du résultat de la période, réintègre les amortissements et les valeurs comptables des cessions, applique les variations du besoin en fonds de roulement et présente les activités d’investissement (investissements et produits de cession) et de financement (variations des capitaux propres et des dettes financières). L’indicateur "Rapproché" montre que la variation nette de trésorerie calculée correspond à la variation réelle de vos comptes de caisse et de banque.
La seconde carte, Caisse et banque (méthode directe), liste chaque compte de caisse et de banque avec le solde d’ouverture, les entrées, les sorties et le solde de clôture.
Qui peut l’utiliser
- Propriétaire
- Administrateur
- Comptable
- Lecteur
Champs et options
- Flux de trésorerie liés à l’activité opérationnelle
Le résultat, plus les éléments sans effet de trésorerie et les variations du besoin en fonds de roulement.
- Flux de trésorerie liés aux investissements
Les acquisitions et cessions d’immobilisations.
- Flux de trésorerie liés au financement
Les variations des capitaux propres et des emprunts.
- Variation nette de trésorerie
La somme des trois domaines, et la comparaison si elle est sélectionnée.
Bon à savoir
- Le tableau des flux de trésorerie ne peut pas être filtré par centre de coûts ni par objet de coûts.
- Les intérêts et les impôts restent dans les activités opérationnelles.
- Les comptes de trésorerie sont les comptes de caisse et de banque du plan comptable, ainsi que tout compte lié à un compte bancaire dans Banque.
Voir aussi
- Rapports : vue d’ensemble, filtres et exports
Ouvrez les états financiers, filtrez les, comparez des périodes, explorez le détail et exportez les en PDF, Excel ou CSV.