Bilan
L’actif, les capitaux propres et le passif à une date de clôture, selon la structure du § 266 HGB.
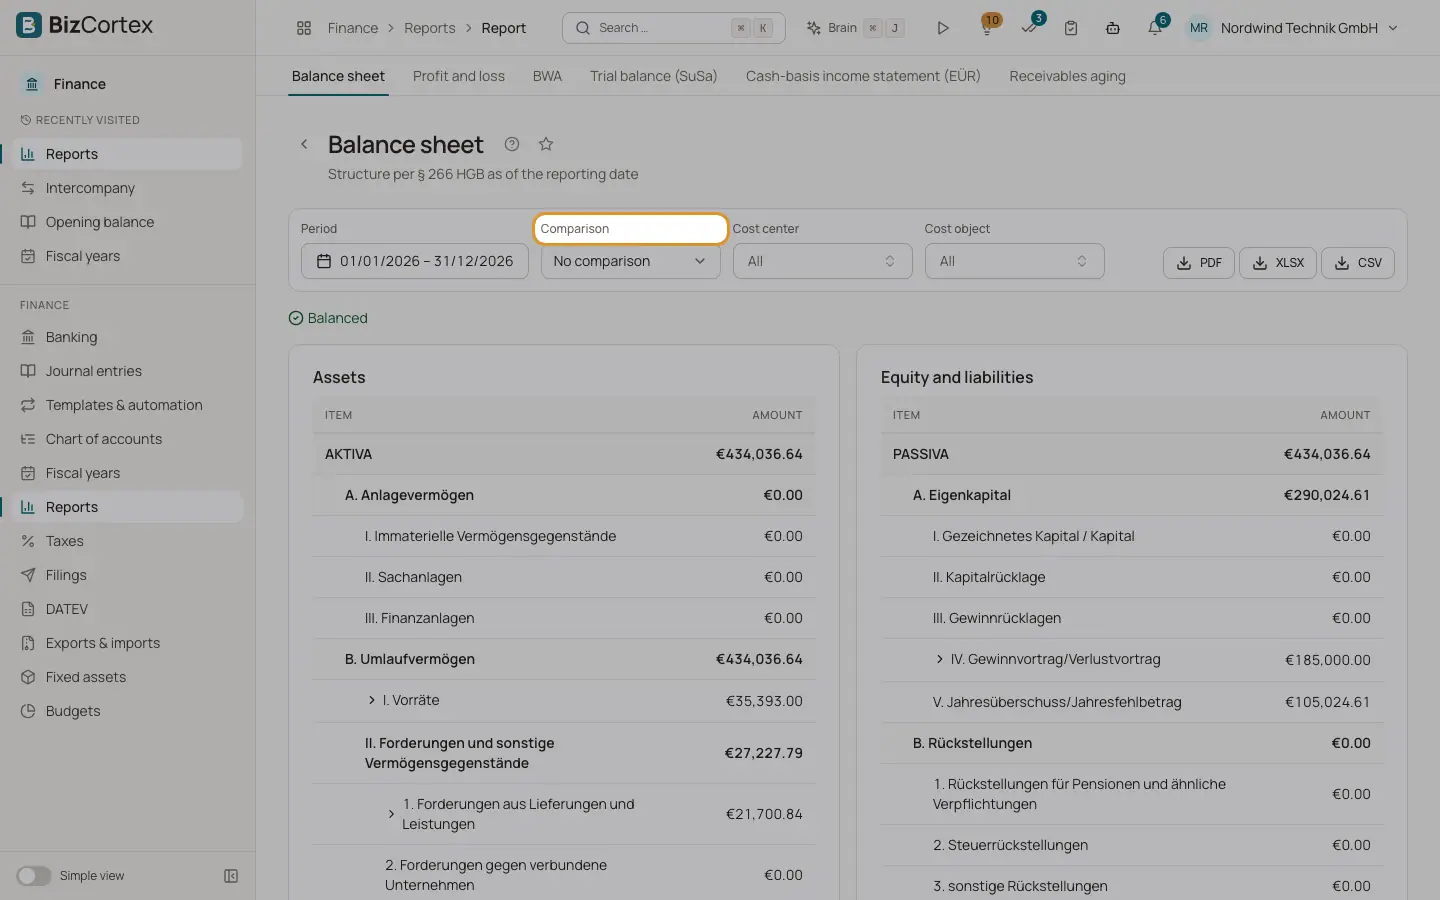
Ouvrez Finance, Rapports, Bilan. Le rapport présente deux côtés, Actif et Capitaux propres et passif, à la date de fin de la période sélectionnée. Les entreprises allemandes voient la structure du § 266 HGB ; les entreprises des autres pays voient leur présentation nationale. Le résultat net de l’exercice non encore clôturé apparaît dans les capitaux propres.
Qui peut l’utiliser
- Propriétaire
- Administrateur
- Comptable
- Lecteur
Étapes
1. Choisir la date
Définissez la période. Le bilan est calculé à la date de fin.
2. Comparer
Choisissez Année précédente (un an plus tôt) ou Période précédente (la veille de la date de début). La date de comparaison est affichée au dessus du rapport.
3. Vérifier l’équilibre
L’indicateur affiche "Équilibré" lorsque l’actif est égal aux capitaux propres et au passif, sinon "Non équilibré".
4. Explorer le détail
Cliquez sur une ligne pour voir les comptes qui la composent, puis sur un compte pour ouvrir son grand livre.
Champs et options
- Poste
La ligne du bilan.
- Montant
La valeur à la date de clôture.
- Comparaison et Écart
Affichés lorsqu’une comparaison est sélectionnée.
Bon à savoir
- Un solde bancaire négatif est reclassé au passif. Les créances et dettes de TVA ne sont pas compensées.
Voir aussi
- Compte de résultat
Les produits, les charges et le résultat d’une période, selon la méthode par nature des charges.
- Rapports : vue d’ensemble, filtres et exports
Ouvrez les états financiers, filtrez les, comparez des périodes, explorez le détail et exportez les en PDF, Excel ou CSV.