Clôture annuelle
Soldez les comptes de résultat, reportez les soldes et verrouillez l’exercice grâce à un assistant guidé.
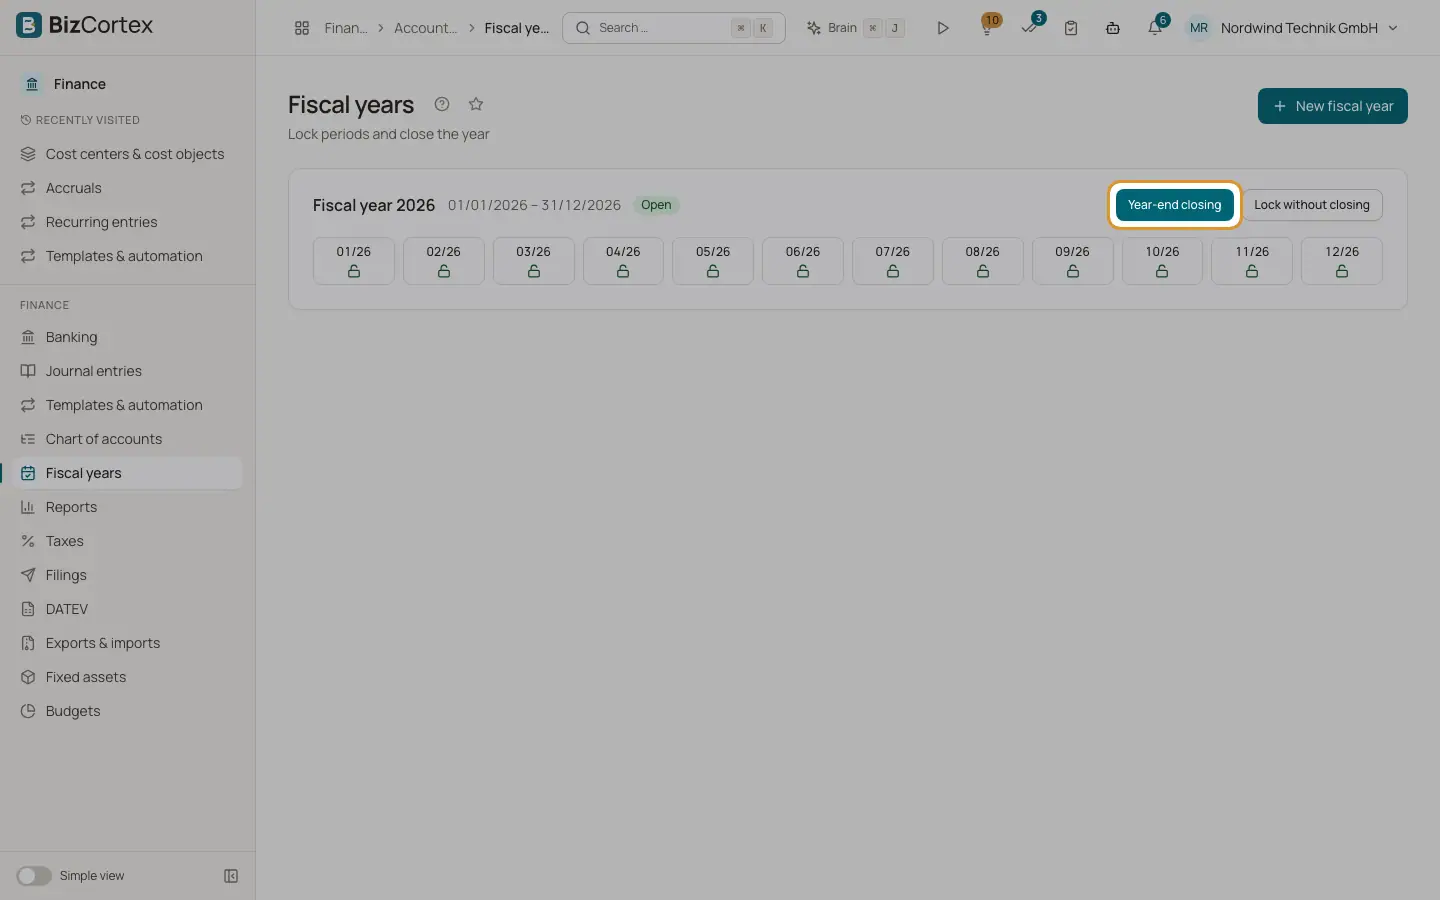
Ouvrez Finance, Exercices et cliquez sur "Clôture de l’exercice" sur la carte d’un exercice ouvert. L’assistant comptabilise trois écritures pour vous :
1. La clôture du compte de résultat, datée du dernier jour de l’exercice : chaque compte de produits et de charges est soldé par le compte de report à nouveau du résultat (SKR03 0860, SKR04 2970). 2. Le bilan de clôture, daté du dernier jour de l’exercice : chaque compte de bilan est soldé par le compte de report 9000. 3. Le bilan d’ouverture de l’exercice suivant, daté de son premier jour : les soldes des comptes de bilan sont reportés.
L’exercice est ensuite clôturé et verrouillé pour les écritures. Les rapports établis au dernier jour de l’exercice affichent toujours les chiffres avant clôture, de sorte que le bilan et le compte de résultat de l’exercice clôturé restent lisibles.
Qui peut l’utiliser
- Propriétaire
- Administrateur
- Comptable
Étapes
1. Lancer l’assistant
Cliquez sur "Clôture de l’exercice". L’assistant affiche un aperçu : le bénéfice net ou la perte nette, le compte de report, le nombre de comptes de bilan et de comptes de résultat présentant un solde.
2. Vérifier les points bloquants
La liste de contrôle indique si toutes les périodes sont verrouillées. Si certaines sont ouvertes, elles sont listées. Les autres points bloquants, par exemple un exercice antérieur encore ouvert, sont affichés en rouge et doivent être résolus au préalable.
3. Verrouiller les périodes ouvertes
Si des périodes sont encore ouvertes, cochez "Verrouiller maintenant les périodes ouvertes". Elles sont verrouillées dans le cadre de la clôture.
4. Comptabiliser la clôture
Cliquez sur "Comptabiliser la clôture de l’exercice". Le résultat affiche le résultat net et des liens vers les écritures de clôture du compte de résultat, de bilan de clôture et de bilan d’ouverture.
5. Rouvrir si nécessaire
Sur un exercice clôturé, cliquez sur "Rouvrir" et confirmez. Les écritures de clôture et d’ouverture sont contrepassées et l’exercice est de nouveau ouvert. Cela n’est possible que tant que l’exercice suivant ne comporte pas d’autres écritures. Les périodes restent verrouillées ; déverrouillez les une par une si vous devez comptabiliser.
Champs et options
- Résultat net
Le résultat de l’exercice : bénéfice net ou perte nette.
- Compte de report
Le compte qui reçoit le résultat.
- Historique des clôtures
Sous les tuiles des mois : chaque clôture avec l’heure, le résultat net, des liens vers les écritures et, en cas de réouverture, l’heure de réouverture.
Bon à savoir
- L’exercice précédent doit être clôturé en premier.
- Si l’exercice suivant est déjà clôturé, la clôture est refusée.
- Un exercice ne peut être rouvert que si l’exercice suivant n’est pas clôturé et ne comporte aucune écriture autre que l’écriture d’ouverture.
- Les numéros de compte indiqués plus haut sont ceux du SKR03 et du SKR04. Les autres plans comptables utilisent les comptes correspondants de leur pays.
Voir aussi
- Exercices
Créez les exercices avec leurs périodes mensuelles et consultez leur statut.
- Soldes d’ouverture
Saisissez les soldes d’ouverture de vos comptes de bilan lorsque vous démarrez avec BizCortex.
- Bilan
L’actif, les capitaux propres et le passif à une date de clôture, selon la structure du § 266 HGB.