Écritures de caisse, contrepassations et clôture journalière
Enregistrez les recettes et dépenses en espèces, corrigez les par contrepassation et clôturez chaque journée.
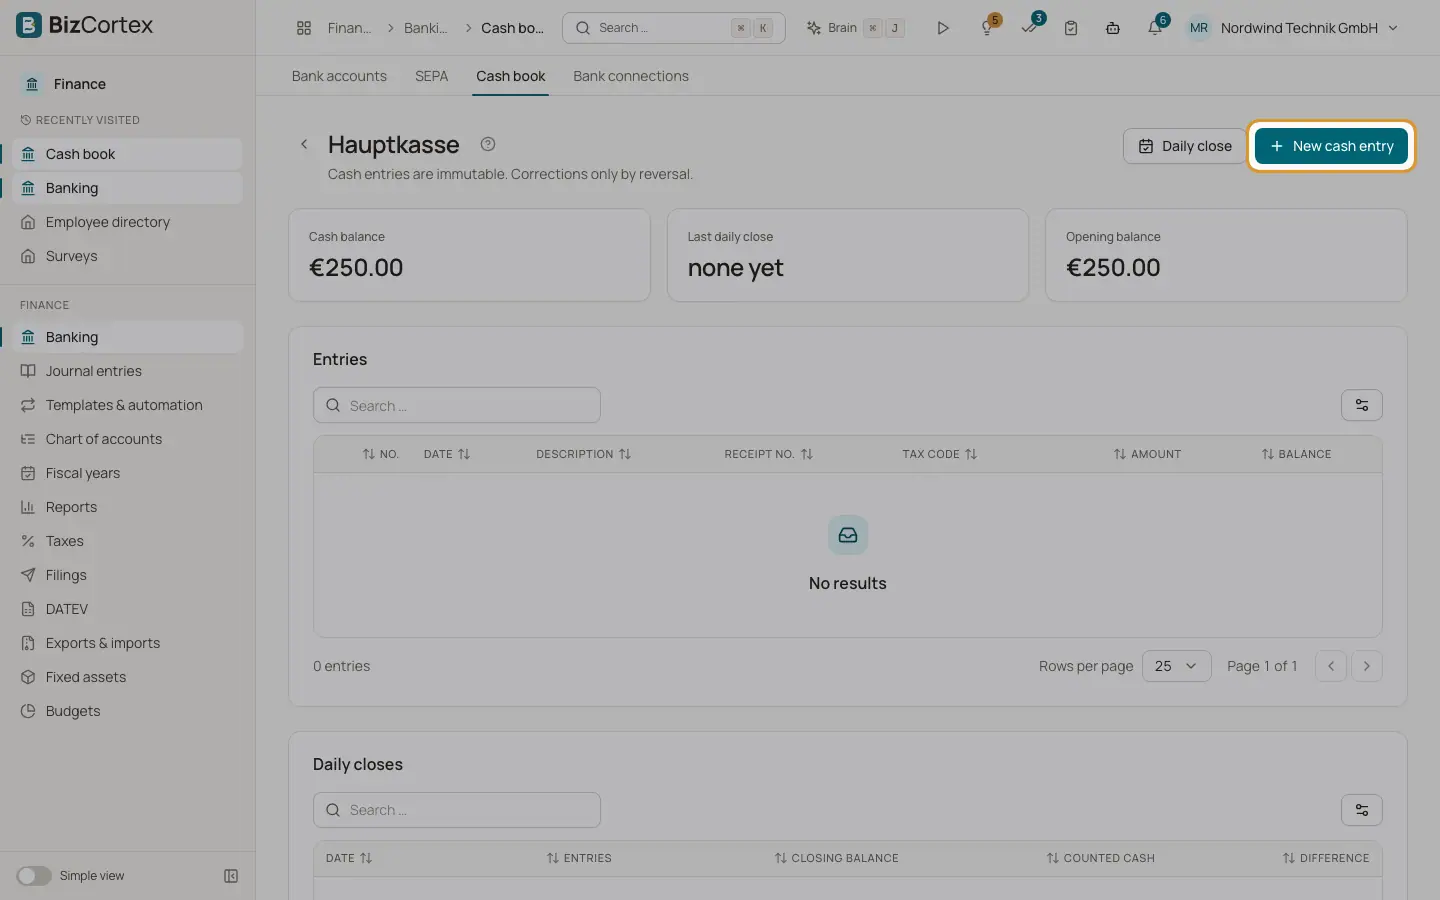
Dans une caisse, vous voyez les cartes "Solde de caisse", "Dernière clôture journalière" et "Solde d’ouverture", le tableau "Écritures" et le tableau "Clôtures journalières". La page vous le rappelle : "Les écritures de caisse sont immuables. Les corrections se font uniquement par extourne."
Chaque écriture reçoit le numéro suivant, sans trou dans la numérotation, et est comptabilisée immédiatement au grand livre : compte de caisse contre compte de contrepartie, avec la ventilation de TVA du code TVA.
Qui peut l’utiliser
- Propriétaire
- Administrateur
- Comptable
- Toute personne disposant de l’autorisation d’écriture sur le livre de caisse (écritures)
- Toute personne disposant de l’autorisation d’approbation sur le livre de caisse (clôture journalière)
Étapes
1. Enregistrer une écriture
Cliquez sur "Nouvelle écriture de caisse". Saisissez la date, choisissez "Recette" ou "Dépense", saisissez le "Montant (TTC)", une description et le "Compte de contrepartie". Choisissez éventuellement un "Code TVA" et saisissez le "N° de justificatif". Enregistrez.
2. Contrepasser une écriture
Dans le menu de la ligne d’une écriture, choisissez "Contrepasser". Saisissez un "Motif" et confirmez. Une écriture de contrepassation du montant opposé est créée et la comptabilisation d’origine est contrepassée au grand livre.
3. Clôturer une journée
Cliquez sur "Clôture journalière". Choisissez la date et saisissez éventuellement les "Espèces comptées". Confirmez. La clôture enregistre le "Solde de clôture", les espèces comptées, l’"Écart" et le nombre d’écritures de la journée.
Champs et options
- Montant (TTC)
Supérieur à zéro. Une recette augmente le solde de caisse, une dépense le diminue.
- Description
Obligatoire, 500 caractères maximum.
- Compte de contrepartie
Obligatoire. Il doit être différent du compte de caisse.
- N° de justificatif
Facultatif, 100 caractères maximum. Sert de référence de comptabilisation ; à défaut, la référence est le numéro de l’écriture de caisse.
- Solde
Le solde de caisse cumulé après chaque écriture.
Bon à savoir
- Les écritures de caisse ne peuvent jamais être modifiées ni supprimées.
- Les écritures doivent être saisies dans l’ordre chronologique. Une écriture ne peut pas être datée d’avant la dernière écriture, dans le futur, d’avant la date d’ouverture, ni d’un jour clôturé ou antérieur.
- Une dépense qui rendrait le solde de caisse négatif est refusée.
- Une contrepassation ne peut pas être contrepassée à son tour, une écriture ne peut être contrepassée qu’une seule fois, et une contrepassation ne peut pas être datée d’avant l’écriture d’origine.
- Les jours futurs ne peuvent pas être clôturés, et chaque jour ne peut être clôturé qu’une seule fois. Après la clôture, aucune écriture n’est possible à cette date ou avant.
- Une caisse inactive n’accepte aucune nouvelle écriture.
Voir aussi
- Livre de caisse : les caisses
Configurez des caisses pour les recettes et dépenses en espèces, tenues conformément aux règles allemandes GoBD.
- Codes de taxe
Consultez et gérez les codes TVA avec leur taux, leur catégorie, leurs cases de déclaration, leur clé DATEV et leur pays OSS.