Réévaluation des devises en fin de période
Réévaluer les postes ouverts et les comptes en devise étrangère au taux de clôture, avec contrepassation automatique.
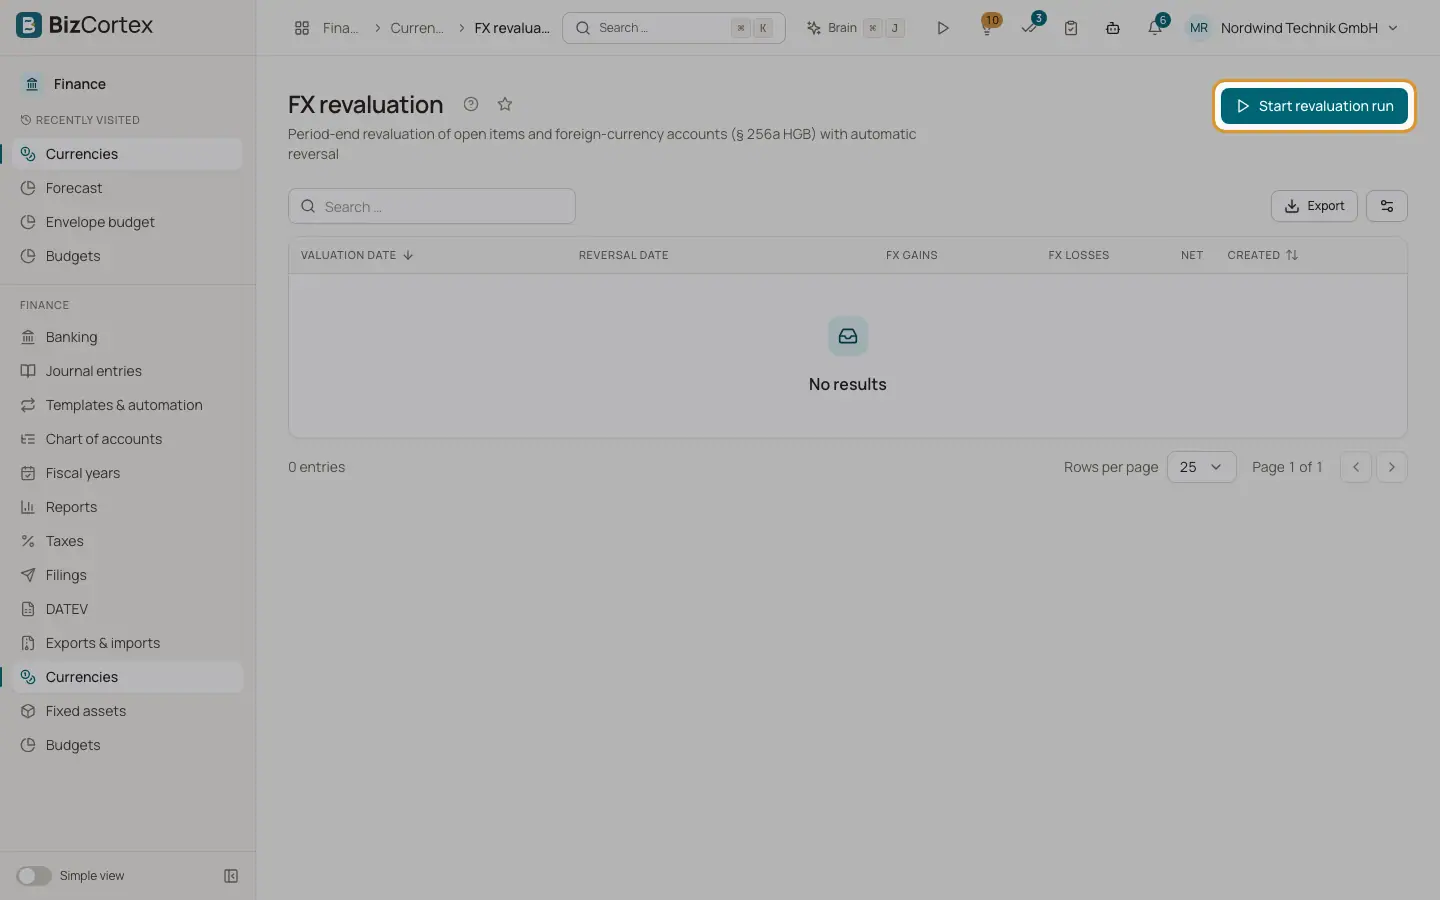
Ouvrez Finance, Devises, Réévaluation des devises. À une date de clôture, les factures de vente, les factures fournisseurs ouvertes en devise étrangère et les comptes du grand livre en devise étrangère doivent être évalués au taux de clôture (§ 256a HGB). BizCortex calcule l’écart pour chaque poste et comptabilise une écriture de réévaluation. Il comptabilise également une écriture de contrepassation à la date de contrepassation, de sorte que la période suivante repart des valeurs d’origine.
Qui peut l’utiliser
- Propriétaire
- Administrateur
- Comptable
- Lecteur (lecture seule)
Étapes
1. Lancer une réévaluation
Cliquez sur "Lancer une réévaluation". Saisissez la Date de valorisation et, si vous le souhaitez, la Date de contrepassation. Sans date de contrepassation, le lendemain de la date de valorisation est utilisé.
2. Consulter la liste
La liste affiche chaque réévaluation avec la date de valorisation, la date de contrepassation, les gains de change, les pertes de change, le net et l’heure de création.
3. Ouvrir une réévaluation
Cliquez sur une réévaluation. La page affiche les totaux, des liens vers l’écriture de réévaluation et l’écriture de contrepassation, ainsi qu’une ligne par poste.
Champs et options
- Source
Facture de vente, Facture fournisseur ou Compte.
- Montant en devise
Le montant ouvert en devise étrangère.
- Valeur comptable
La valeur en devise de base inscrite dans les livres.
- Taux de clôture
Le taux à la date de valorisation.
- Réévalué
La valeur au taux de clôture.
- Écart
La valeur réévaluée moins la valeur comptable.
- Ignoré
Un motif lorsqu’un poste n’a pas été comptabilisé.
Bon à savoir
- Pour les postes dont la durée restante est inférieure ou égale à un an, les gains comme les pertes sont comptabilisés. Pour des durées plus longues, seules les pertes sont comptabilisées ; les gains latents sont ignorés avec une remarque.
- Une seule réévaluation est possible par date de valorisation.
- Un taux doit exister pour chaque devise à la date de valorisation, faute de quoi la réévaluation est refusée.
- La date de contrepassation doit être postérieure à la date de valorisation et couverte par un exercice ouvert, car la contrepassation est comptabilisée immédiatement.
Voir aussi
- Écarts de change réalisés
Comptabiliser le gain ou la perte qui naît lorsqu’une créance ou une dette en devise étrangère est réglée à un taux différent.
- Clôture annuelle
Soldez les comptes de résultat, reportez les soldes et verrouillez l’exercice grâce à un assistant guidé.