Revalorización de divisas al cierre del periodo
Revalorice las partidas y cuentas abiertas en divisa al tipo de cierre, con extorno automático.
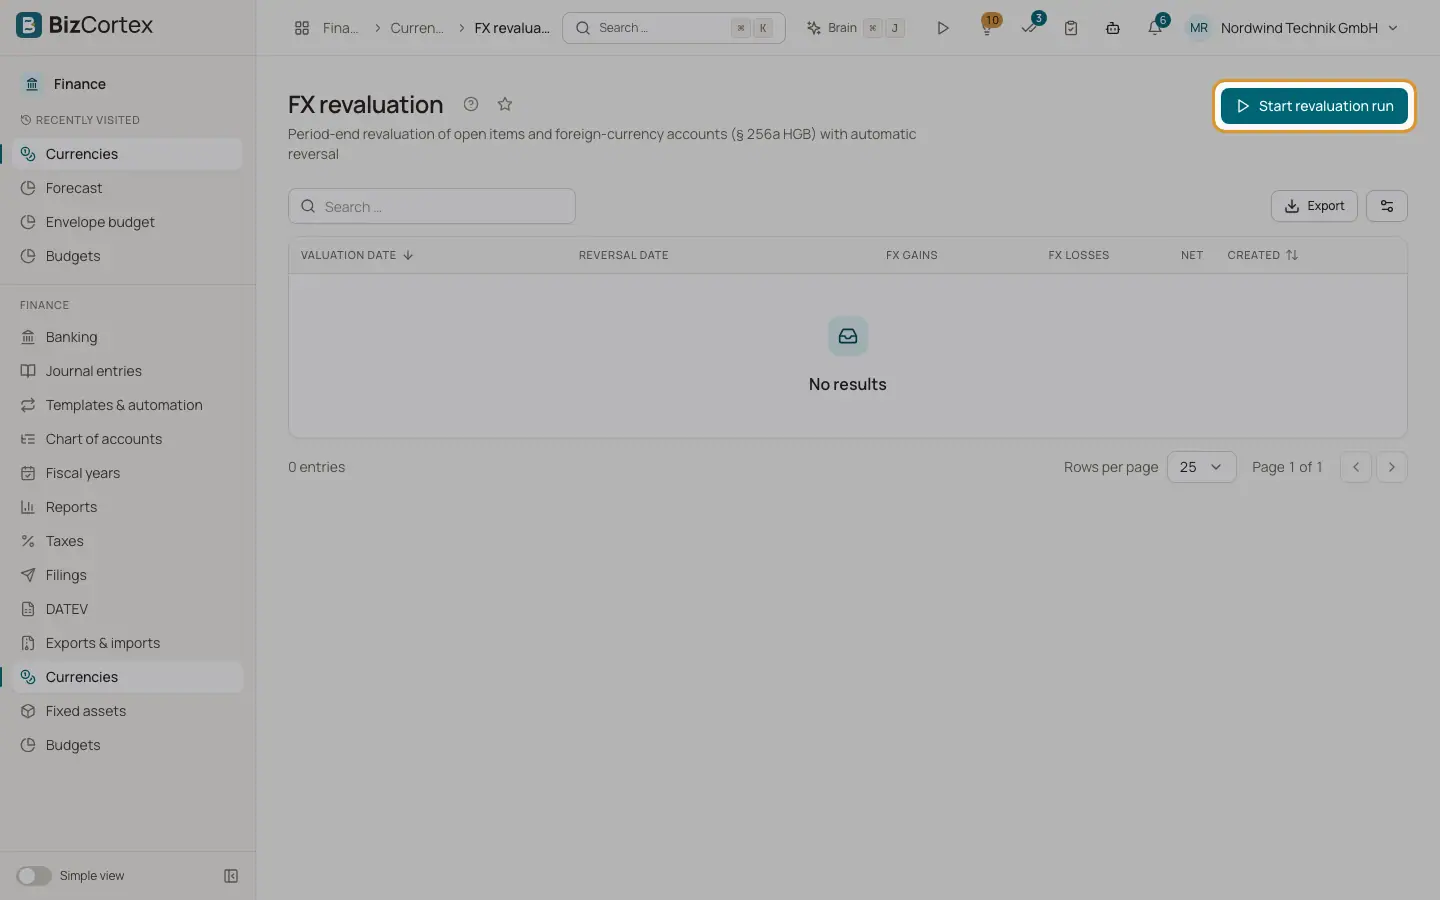
Abra Finanzas, Divisas, Revalorización de divisas. A una fecha de cierre, las facturas de venta y de proveedores abiertas en divisa y las cuentas contables en divisa deben valorarse al tipo de cierre (§ 256a HGB). BizCortex calcula la diferencia de cada partida y contabiliza un asiento de revalorización. También contabiliza un asiento de extorno en la fecha de extorno, para que el periodo siguiente vuelva a partir de los valores originales.
Quién puede usarlo
- Propietario
- Administrador
- Contable
- Lector (solo lectura)
Pasos
1. Iniciar un proceso
Haga clic en «Iniciar proceso de revalorización». Introduzca la Fecha de valoración y, si lo desea, la Fecha de extorno. Sin fecha de extorno se usa el día siguiente a la fecha de valoración.
2. Revisar la lista
La lista muestra cada proceso con la fecha de valoración, la fecha de extorno, las diferencias positivas de cambio, las diferencias negativas de cambio, el neto y la hora de creación.
3. Abrir un proceso
Haga clic en un proceso. La página muestra los totales, los enlaces al asiento de revalorización y al asiento de extorno, y una línea por partida.
Campos y opciones
- Origen
Factura de venta, Factura de proveedor o Cuenta.
- Importe en divisa
El importe pendiente en divisa.
- Valor contable
El valor en la divisa base en la contabilidad.
- Tipo de cierre
El tipo en la fecha de valoración.
- Revalorizado
El valor al tipo de cierre.
- Diferencia
Revalorizado menos valor contable.
- Omitido
Un motivo cuando una partida no se ha contabilizado.
Conviene saber
- En las partidas con un vencimiento restante de hasta un año se contabilizan tanto los beneficios como las pérdidas. En plazos más largos solo se contabilizan las pérdidas; los beneficios no realizados se omiten con una nota.
- Solo es posible un proceso por fecha de valoración.
- Debe existir un tipo para cada divisa en la fecha de valoración; de lo contrario, el proceso se rechaza.
- La fecha de extorno debe ser posterior a la fecha de valoración y estar cubierta por un ejercicio abierto, porque el extorno se contabiliza al instante.
Relacionado
- Diferencias de cambio realizadas
Contabilice el beneficio o la pérdida que surge cuando un cobro o pago en divisa se liquida a un tipo distinto.
- Cierre del ejercicio
Salde las cuentas de resultados, traslade los saldos al año siguiente y bloquee el año con un asistente guiado.